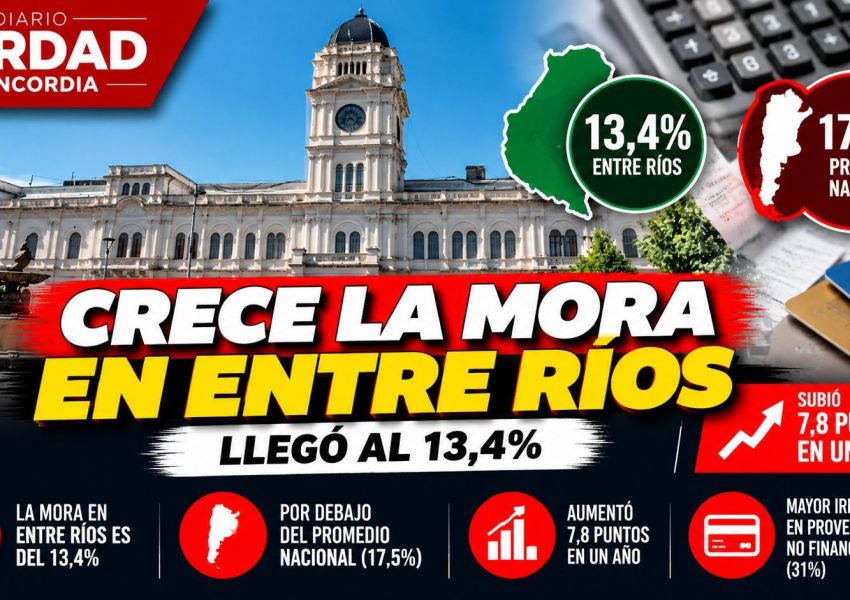
La mora de los créditos otorgados a las familias entrerrianas mostró un fuerte incremento durante el último año. En junio de 2026, el 13,4% del saldo de los préstamos analizados en Entre Ríos se encontraba en situación irregular.
El dato surge del informe “Crédito a las familias: monto consolidado y regional”, elaborado por Eco Go y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información del Banco Central de la República Argentina (BCRA).
Pese al deterioro interanual, Entre Ríos continúa por debajo del promedio nacional, que alcanzó el 17,5%. La diferencia es de 4,1 puntos porcentuales.
La mora aumentó 7,8 puntos en un año
El dato que marca la evolución de la situación financiera de las familias es la comparación interanual. Entre junio de 2025 y junio de 2026, la irregularidad crediticia en Entre Ríos aumentó 7,8 puntos porcentuales.
A nivel nacional, el incremento fue todavía mayor: 10,5 puntos porcentuales durante el mismo período.
Esto significa que, aunque Entre Ríos mantiene un indicador inferior al promedio argentino, también registró un crecimiento considerable de los créditos con dificultades de pago.
Cómo está Entre Ríos frente a otras provincias
La provincia también presentó mejores indicadores que otras jurisdicciones de la región.
Corrientes registró una irregularidad del 19,6%, mientras que Santa Fe y Córdoba alcanzaron el 14,2% cada una. Entre Ríos, con el 13,4%, quedó por debajo de las tres.
El indicador no representa necesariamente el porcentaje de personas endeudadas que están en mora, sino la proporción del saldo de los créditos analizados que se encuentra en situación irregular.
Mayor irregularidad fuera del sistema financiero tradicional
El estudio también muestra diferencias importantes según quién otorgó el financiamiento.
A nivel nacional, los créditos provenientes de proveedores no financieros registraron una mora del 31%, mientras que en el sistema financiero tradicional alcanzó el 15,2%.
De acuerdo con el relevamiento, la irregularidad crediticia de los proveedores no financieros fue así más del doble de la observada en el sistema financiero tradicional.
Los números muestran un escenario con dos caras para Entre Ríos: la provincia conserva una mora inferior al promedio argentino, pero la fuerte suba registrada durante el último año evidencia un deterioro en el cumplimiento de los compromisos crediticios de las familias.